Fiche conseil BL ASSUR · Mutuelle d’entreprise · Guide employeur
Versement santé : montant, calcul et salariés concernés
L’alternative à la mutuelle d’entreprise pour les CDD de trois mois au plus et les temps partiels de quinze heures au plus.
Le versement santé, encore appelé chèque santé, remplace l’affiliation à la mutuelle d’entreprise pour deux populations seulement : les salariés en CDD ou en mission d’intérim de trois mois au plus, et les temps partiels de quinze heures par semaine au plus lorsqu’un accord ou une décision unilatérale le prévoit. Cette fiche explique qui y a droit, comment calculer le montant avec le plancher en vigueur, comment le passer en paie et comment l’écrire dans vos actes, avec un modèle de demande pour le salarié.
500+
conventions collectives maîtrisées
30+
partenaires assureurs comparés
0 €
de frais de courtage
24 h
premier retour ouvré, comparatif sous 48 h ouvrées
CE
comité d’entreprise externalisé offert à vos salariés
Le versement santé, c’est quoi et qui y a droit ?
Le versement santé est une somme que l’employeur verse chaque mois à certains salariés, à la place de la cotisation qu’il aurait payée pour les affilier à la mutuelle d’entreprise et de la portabilité qui aurait suivi. Il est dû de plein droit au salarié en CDD ou en contrat de mission de trois mois au plus qui demande à être dispensé d’affiliation et justifie d’une complémentaire santé individuelle responsable. Il peut aussi être organisé par accord de branche, accord d’entreprise ou décision unilatérale de l’employeur pour ces mêmes contrats courts et pour les temps partiels de quinze heures par semaine au plus.
Son montant correspond à la contribution mensuelle de l’employeur pour la catégorie du salarié, avec un plancher de 22,27 € en 2026 (7,44 € en Alsace-Moselle), proratisée selon les heures prévues au contrat, puis majorée de 5 % en CDI et de 25 % en CDD ou en intérim. Il est exonéré de cotisations de sécurité sociale, mais soumis à la CSG-CRDS, au forfait social de 8 % à partir de 11 salariés et à l’impôt sur le revenu du salarié.
BL ASSUR, courtier indépendant sans frais de courtage, vérifie vos cas de dispense, rédige la clause de versement santé dans votre décision unilatérale et met en place votre mutuelle d’entreprise de A à Z, ouverture de l’espace CE des salariés comprise.
En bref
Textes et montants vérifiés le 29 septembre 2026.
- Deux publics. Les CDD et missions d’intérim de trois mois au plus ; les temps partiels de quinze heures par semaine au plus.
- Deux voies. La dispense de droit du salarié en contrat court, sur demande écrite avec attestation de contrat responsable ; ou l’accord de branche, l’accord d’entreprise ou la DUE qui remplace l’affiliation par le versement santé pour les contrats courts et les petits temps partiels.
- Jamais pour un salarié couvert par la complémentaire santé solidaire, par une couverture collective obligatoire (y compris comme ayant droit) ou aidé par une collectivité publique.
- Montant. Contribution employeur de la catégorie, plancher 22,27 € (7,44 € en Alsace-Moselle) en 2026, prorata des heures du contrat sur 151,67 h, puis × 105 % ou × 125 %.
- Paie. Exonéré de cotisations dans les limites de la prévoyance, CSG-CRDS sur 100 %, forfait social de 8 % dès 11 salariés, intégré au net imposable.
- CDD renouvelé ou successif. Quand le total dépasse trois mois, le versement n’est dû que pour le premier contrat ; ensuite, affiliation.
- Preuve. Demande écrite du salarié et attestation de l’organisme, à conserver : sans elles, le régime social de faveur peut être remis en cause.
Sommaire
- Qu’est-ce que le versement santé ?
- Qui a droit au versement santé ?
- Montant de référence, plancher et coefficients
- Comment calculer le versement santé, avec 7 exemples
- Ce que change le versement santé par rapport à l’affiliation
- Régime social, régime fiscal et bulletin de paie
- Mettre en place le versement santé : accord ou DUE
- Modèle de demande du salarié
- Erreurs fréquentes et contrôle Urssaf
- Cas pratiques
- Check-list de l’employeur
- BL ASSUR gère votre mutuelle d’entreprise de A à Z
- Questions fréquentes
- Sources officielles
Qu’est-ce que le versement santé ?
Depuis le 1er janvier 2016, chaque employeur du secteur privé doit affilier tous ses salariés à une complémentaire santé collective et obligatoire, financée au moins pour moitié par l’entreprise (art. L. 911-7 du Code de la sécurité sociale). Pour un contrat de trois semaines ou un temps partiel de dix heures, cette affiliation est lourde : bulletin d’adhésion, radiation, portabilité, cotisation salariale prélevée sur un petit salaire. La loi de financement de la sécurité sociale pour 2016 a donc créé, à l’article L. 911-7-1 du même code, un mode de couverture de remplacement : le versement santé, précisé par le décret n° 2015-1883 du 30 décembre 2015 (art. D. 911-6 à D. 911-8).
Le principe tient en une phrase : au lieu d’affilier le salarié, l’employeur lui verse chaque mois, avec son salaire, une somme représentative de ce qu’il aurait payé pour sa couverture collective et pour la portabilité qui l’aurait prolongée. Le salarié finance avec cette somme sa propre complémentaire santé individuelle, qui doit être un contrat responsable au sens de l’article L. 871-1. L’expression « chèque santé », très répandue, désigne le même dispositif : il n’y a aucun chèque, seulement une ligne sur le bulletin de paie.
Ce que le versement santé remplace, et ce qu’il n’est pas
Ce qu’il remplace
- La part patronale de la cotisation à la mutuelle d’entreprise pour la période du contrat.
- La portabilité des garanties après la fin du contrat (art. L. 911-8), ce qui explique la majoration de 25 % pour les CDD et les missions.
- Les formalités d’affiliation et de radiation auprès de l’organisme assureur.
Ce qu’il n’est pas
- Une prime libre : son montant, ses bénéficiaires et son régime social sont fixés par les textes.
- Un moyen d’écarter un salarié de la mutuelle : hors des deux publics visés, l’affiliation reste obligatoire.
- Une conséquence de la dispense « CDD de moins de 12 mois » de l’article R. 242-1-6, qui n’ouvre droit à aucun versement.
Affiliation à la mutuelle d’entreprise ou versement santé : la comparaison en six lignes
Tableau à faire défiler horizontalement sur mobile.
| Question | Affiliation au contrat collectif | Versement santé |
|---|---|---|
| Qui souscrit le contrat ? | L’entreprise, pour la catégorie de salariés. | Le salarié, à titre individuel (contrat responsable). |
| Qui choisit les garanties ? | L’entreprise, par l’acte de mise en place. | Le salarié, selon ses besoins et son budget. |
| Ce que paie l’employeur | Au moins 50 % de la cotisation de la catégorie. | La contribution de référence majorée de 5 % ou de 25 %, versée avec le salaire. |
| Ce que paie le salarié | Sa part de cotisation, retenue sur le bulletin. | Sa cotisation individuelle, aidée par le versement. |
| Portabilité à la fin du contrat | Oui, pour la durée du contrat dans la limite de 12 mois. | Non : le versement la remplace, le contrat individuel continue. |
| Formalités | Affiliation, radiation, notice, portabilité. | Demande écrite, attestation de l’organisme, calcul mensuel en paie. |
Qui a droit au versement santé ?
Le versement santé ne concerne que deux populations, et il y accède par deux voies différentes. C’est le point le plus souvent mal compris : le salarié en contrat court y a droit à sa demande, alors que le salarié à temps partiel ne peut en bénéficier que si un accord ou une décision unilatérale de l’employeur l’a prévu.
Voie 1 : la dispense de droit du salarié en CDD ou en mission de trois mois au plus
Le salarié titulaire d’un CDD ou d’un contrat de mission d’intérim dont la durée de couverture par le régime collectif est de trois mois au plus peut, à sa seule initiative, demander à ne pas être affilié (art. L. 911-7 III et D. 911-6). Cette dispense est d’ordre public : elle joue même si l’acte de mise en place ne la mentionne pas, et l’employeur ne peut pas la refuser. Elle est subordonnée à une condition : le salarié justifie d’un contrat de complémentaire santé individuel responsable couvrant la période du contrat de travail. Dès lors qu’il remplit cette condition et demande la dispense, l’employeur est tenu de lui verser le versement santé (BOSS, Protection sociale complémentaire, § 840).
Trois précisions pratiques. La durée de trois mois s’apprécie en tenant compte d’un éventuel renouvellement. Le seuil vise la durée de la couverture collective, en pratique la durée du contrat puisqu’aucune condition d’ancienneté n’est admise en frais de santé. Enfin, le salarié qui ne justifie d’aucun contrat responsable ne peut ni être dispensé à ce titre ni percevoir le versement : il est affilié, sauf autre cas de dispense.
Voie 2 : l’accord de branche, l’accord d’entreprise ou la décision unilatérale
L’article L. 911-7-1 III autorise un accord de branche à prévoir que l’obligation de couverture, et la portabilité qui l’accompagne, sont assurées par le seul versement santé pour deux catégories de contrats : les CDD et missions dont la durée est de trois mois au plus, et les contrats dont la durée du travail est de quinze heures par semaine au plus (plafonds fixés par l’article D. 911-7). L’accord peut retenir des seuils plus bas, par exemple les seuls CDD de moins de deux mois. En l’absence d’accord de branche, ou lorsque celui-ci le permet, un accord d’entreprise ou une décision unilatérale de l’employeur peut prévoir la même chose, à une condition : que les salariés visés ne soient pas déjà couverts à titre collectif et obligatoire, y compris en tant qu’ayants droit.
La possibilité de passer par une décision unilatérale avait été ouverte à titre transitoire jusqu’au 31 décembre 2016 par la loi de financement pour 2016 ; elle a ensuite été pérennisée, et le BOSS la confirme aujourd’hui sans réserve. Dans cette voie, le versement santé devient le mode de couverture de ces salariés : ils ne sont pas affiliés, et ils perçoivent le versement dès lors qu’ils justifient d’un contrat responsable.
Le cas du temps partiel de quinze heures au plus, sans clause dans l’acte
Un salarié en CDI de douze heures par semaine, dans une entreprise dont la DUE ne prévoit rien, doit être affilié à la mutuelle d’entreprise comme les autres. Il ne peut pas exiger le versement santé, et l’employeur ne peut pas le lui verser à la place de l’affiliation : la somme serait alors une prime ordinaire, soumise à cotisations. La seule dispense possible pour ce salarié est la dispense facultative des « 10 % » (art. R. 242-1-6, 2°, c), si l’acte la prévoit et si sa part de cotisation atteint au moins 10 % de sa rémunération brute, sans versement santé. Pour ouvrir le dispositif aux petits temps partiels, il faut ajouter la clause à l’acte, ce qu’un avenant à la DUE permet en quelques jours.
Le tableau des situations
Tableau à faire défiler horizontalement sur mobile.
| Situation du salarié | Versement santé possible ? | Par quelle voie | Coefficient |
|---|---|---|---|
| CDD de 3 mois au plus, quel que soit le temps de travail | Oui | Dispense de droit à sa demande, ou accord / DUE | 125 % |
| Mission d’intérim de 3 mois au plus | Oui | Dispense de droit à sa demande, ou accord / DUE de l’entreprise de travail temporaire | 125 % |
| CDI de 15 h par semaine au plus | Oui, seulement si l’acte le prévoit | Accord de branche, accord d’entreprise ou DUE | 105 % |
| CDD de plus de 3 mois, à 15 h par semaine au plus | Oui, seulement si l’acte le prévoit | Accord de branche, accord d’entreprise ou DUE (critère de la durée du travail) | 125 % |
| CDD de plus de 3 mois à plus de 15 h par semaine | Non | Affiliation, sauf dispense facultative « CDD de moins de 12 mois » prévue par l’acte, sans versement | Sans objet |
| Salarié couvert par la complémentaire santé solidaire, par une couverture collective obligatoire (autre employeur, conjoint) ou aidé par une collectivité publique | Non | Non-cumul légal (art. L. 911-7-1 II) ; dispense à sa demande sans versement | Sans objet |
| Salarié d’un particulier employeur | Non | Hors du champ de l’obligation de couverture collective | Sans objet |
Lecture BL ASSUR des articles L. 911-7 III, L. 911-7-1, D. 911-6 à D. 911-8 du Code de la sécurité sociale et du BOSS (§ 840), vérifiée le 29 septembre 2026.
Les cas où le versement santé n’est jamais dû
La loi interdit le cumul du versement santé avec trois situations : le bénéfice de la complémentaire santé solidaire, une couverture collective et obligatoire déjà acquise, y compris en qualité d’ayant droit (contrat du conjoint, autre employeur), et une couverture complémentaire financée par une collectivité publique. Le salarié dans l’une de ces situations peut demander une dispense d’affiliation, mais sans versement. Il en va de même du salarié qui fait valoir une dispense facultative prévue par l’acte, comme celle des CDD de moins de douze mois sans justificatif de couverture : cette dispense n’ouvre aucun droit au versement santé, qui suppose toujours un contrat responsable individuel.
CDD renouvelés ou successifs : la règle du premier contrat
Pour apprécier le seuil de trois mois, l’administration tient compte du renouvellement. Lorsque deux contrats de moins de trois mois chacun se succèdent chez le même employeur et que leur durée globale dépasse trois mois, le versement santé n’est dû qu’au titre du premier contrat ; sauf autre cas de dispense, le salarié est affilié au régime collectif à l’issue de ce premier contrat. À l’inverse, plusieurs CDD conclus avec le même salarié sans être successifs sont analysés contrat par contrat. Exemple donné par l’Urssaf et Service-Public : un salarié en CDD de trois mois bénéficie du versement santé ; si son contrat est renouvelé, il n’ouvre pas droit au versement au titre du renouvellement.
Montant de référence, plancher et coefficients
Le versement santé se calcule chaque mois à partir d’un montant de référence, auquel on applique un coefficient de majoration. Le montant de référence est, en principe, la contribution mensuelle que l’employeur aurait versée pour la couverture collective de la catégorie à laquelle appartient le salarié (part patronale de la cotisation obligatoire, telle que l’acte la fixe, en euros ou en pourcentage du salaire). Deux garde-fous s’y ajoutent : une proratisation selon les heures du contrat, et un plancher fixé chaque année par arrêté.
Le plancher : 22,27 € ou 7,44 € par mois en 2026
Lorsque la contribution de l’employeur ne peut pas être déterminée pour la catégorie du salarié, par exemple parce que l’acte a exclu les contrats courts du régime sans fixer de cotisation pour eux, le montant de référence est celui de l’arrêté : 22,27 € par mois en 2026, ou 7,44 € pour un salarié relevant du régime local d’Alsace-Moselle (arrêté du 8 janvier 2026, JO du 13 janvier 2026). Ce montant joue aussi comme un plancher : l’article D. 911-8 précise que le calcul ne peut pas conduire à retenir un montant de référence inférieur à celui de l’arrêté, proratisé de la même manière. Une contribution employeur de 18 € pour un temps plein est donc relevée à 22,27 € avant majoration.
Le montant est revalorisé au 1er janvier de chaque année, par arrêté, en suivant l’objectif national des dépenses d’assurance maladie fixé par la loi de financement de l’année précédente. Il était de 15 € à la création du dispositif.
Historique du plancher (régime général / Alsace-Moselle)
- 2016 : 15,00 € / 5,00 € (décret du 30 décembre 2015)
- 2020 : 16,34 € / 5,45 €
- 2021 : 17,84 € / 5,95 €
- 2022 : 19,30 € / 6,44 € (arrêté du 2 mai 2022)
- 2023 : 19,80 € / 6,61 €
- 2024 : 20,75 € / 6,93 €
- 2025 : 21,50 € / 7,18 € (arrêté du 19 mars 2025)
- 2026 : 22,27 € / 7,44 € (arrêté du 8 janvier 2026)
Les deux coefficients de majoration
- 105 % pour un salarié en CDI, donc pour le temps partiel de quinze heures au plus couvert par un accord ou une DUE.
- 125 % pour un salarié en CDD ou en contrat de mission, quel que soit son temps de travail.
La majoration compense l’absence de portabilité : le salarié en versement santé ne conserve pas les garanties de l’entreprise après son contrat, alors que le salarié affilié en bénéficie pendant une durée égale à celle de son contrat, dans la limite de douze mois. Le CDD, structurellement appelé à quitter l’entreprise, est majoré davantage.
Barème express du plancher en 2026, selon le temps de travail
Montants mensuels obtenus lorsque la contribution employeur ne peut pas être déterminée, ou lorsqu’elle est inférieure au plancher, pour les durées de travail les plus courantes (durée mensualisée = heures hebdomadaires × 52 / 12, rapportée à 151,67 h).
Tableau à faire défiler horizontalement sur mobile.
| Durée de travail | Heures par mois | Référence régime général | CDI × 105 % | CDD / mission × 125 % | Référence Alsace-Moselle | CDI × 105 % | CDD / mission × 125 % |
|---|---|---|---|---|---|---|---|
| Temps plein (35 h) | 151,67 | 22,27 € | 23,38 € | 27,84 € | 7,44 € | 7,81 € | 9,30 € |
| 15 h par semaine | 65,00 | 9,54 € | 10,02 € | 11,93 € | 3,19 € | 3,35 € | 3,99 € |
| 12 h par semaine | 52,00 | 7,64 € | 8,02 € | 9,55 € | 2,55 € | 2,68 € | 3,19 € |
| 10 h par semaine | 43,33 | 6,36 € | 6,68 € | 7,95 € | 2,13 € | 2,24 € | 2,66 € |
| 8 h par semaine | 34,67 | 5,09 € | 5,34 € | 6,36 € | 1,70 € | 1,79 € | 2,13 € |
Calculs BL ASSUR à partir de l’arrêté du 8 janvier 2026 et de l’article D. 911-8, arrondis au centime ; à jour au 29 septembre 2026. Quand la contribution employeur de la catégorie est connue et supérieure au plancher, c’est elle qui sert de base (voir le calcul ci-dessous).
Comment calculer le versement santé, avec sept exemples
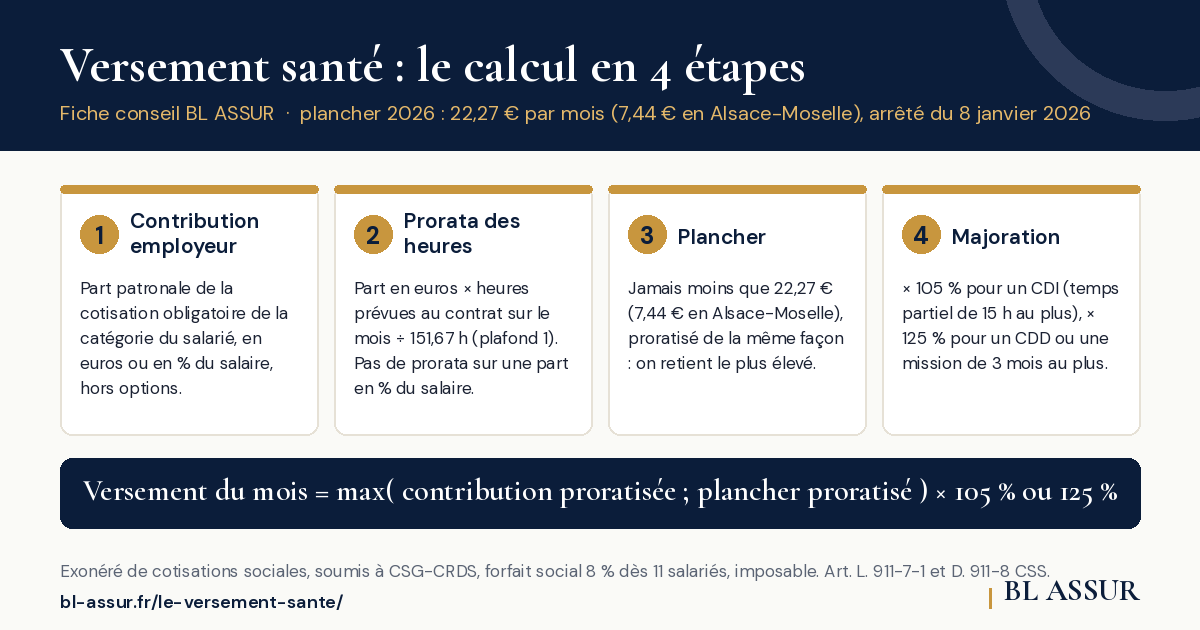
La méthode BL ASSUR en quatre étapes reprend, dans l’ordre, les règles de l’article D. 911-8 et du BOSS. Elle vaut pour chaque mois du contrat : le montant est recalculé quand les heures prévues au contrat changent ou quand le contrat ne couvre pas le mois entier.
- Identifier la contribution employeur mensuelle de la catégorieC’est la part patronale de la cotisation obligatoire fixée par l’acte pour la catégorie du salarié (non-cadres, ensemble du personnel), en euros ou en pourcentage du salaire, hors options facultatives. Si aucune contribution n’est déterminable pour cette catégorie, passez directement au plancher.
- Proratiser la part forfaitaire selon les heures du contratMultipliez la part exprimée en euros par le rapport entre la durée de travail prévue au contrat sur le mois et 151,67 h, sans dépasser 1. La part proportionnelle au salaire n’est pas proratisée : elle l’est déjà par le salaire.
- Appliquer le plancherComparez le résultat avec le montant de l’arrêté (22,27 € ou 7,44 € en 2026) proratisé de la même façon, et retenez le plus élevé des deux.
- MajorerMultipliez par 105 % pour un CDI et par 125 % pour un CDD ou un contrat de mission. Le résultat est le versement santé du mois, à porter sur le bulletin de paie.
Versement santé du mois = max(contribution employeur proratisée ; plancher proratisé) × 105 % ou 125 %
Prorata = heures prévues au contrat sur le mois ÷ 151,67 h, plafonné à 1, appliqué à la seule part forfaitaire. Plancher 2026 : 22,27 € (7,44 € en Alsace-Moselle).
Sept exemples chiffrés avec le plancher 2026
Tableau à faire défiler horizontalement sur mobile.
| Situation | Contribution employeur de la catégorie | Référence proratisée | Plancher proratisé | Base retenue | Versement santé du mois |
|---|---|---|---|---|---|
| A. CDD de 2 mois, 35 h par semaine | 30 € forfaitaires | 30 € × 1 = 30,00 € | 22,27 € | 30,00 € | 37,50 € (× 125 %) |
| B. CDD de 1 mois, 35 h, contribution de la catégorie impossible à déterminer | Indéterminable | Sans objet | 22,27 € | 22,27 € | 27,84 € (× 125 %) |
| C. CDI de 12 h par semaine (52 h par mois), clause dans la DUE | 40 € forfaitaires | 40 € × 52 / 151,67 = 13,71 € | 22,27 € × 52 / 151,67 = 7,64 € | 13,71 € | 14,40 € (× 105 %) |
| D. CDD de 3 mois à 10 h par semaine (43,33 h par mois) | 25 € forfaitaires | 25 € × 43,33 / 151,67 = 7,14 € | 6,36 € | 7,14 € | 8,93 € (× 125 %) |
| E. CDD de 2 mois, 35 h, salaire brut 1 850 € | 1 % du salaire brut = 18,50 € | 18,50 € (pas de prorata sur une part proportionnelle) | 22,27 € | 22,27 € (plancher) | 27,84 € (× 125 %) |
| F. CDD de 2 mois, 35 h, régime local d’Alsace-Moselle | Impossible à déterminer | Sans objet | 7,44 € | 7,44 € | 9,30 € (× 125 %) |
| G. CDD du 16 au 30 du mois à temps plein (75,84 h sur le mois) | 30 € forfaitaires | 30 € × 75,84 / 151,67 = 15,00 € | 11,14 € | 15,00 € | 18,75 € pour ce mois (× 125 %) |
Exemples BL ASSUR, montants arrondis au centime, plancher 2026. Les exemples officiels du BOSS et de Service-Public suivent la même mécanique : 20 € de contribution forfaitaire à temps plein en CDD donnent 25 € ; 60 € de contribution pour un CDI de 50 h par mois donnent 60 × 50 / 151,67 = 19,78 €, puis 20,77 € après majoration de 5 %.
Deux cas particuliers de calcul
Contribution mixte. Quand la cotisation de l’entreprise comporte une part en euros et une part en pourcentage du salaire, seule la part en euros est proratisée ; on additionne ensuite les deux parts avant d’appliquer le plancher et la majoration.
Associations intermédiaires. Pour les salariés mis à disposition par une association intermédiaire (art. L. 5132-9 du Code du travail), le calcul se fait sur le nombre d’heures de mise à disposition.
Ce que change le versement santé par rapport à l’affiliation
Le versement santé n’est ni une économie ni un surcoût en soi : c’est un outil de gestion des contrats courts, avec un prix pour l’employeur et des conséquences pour le salarié. L’exemple ci-dessous compare les deux options pour un CDD de deux mois à temps plein, dans une entreprise de 11 salariés et plus dont la mutuelle coûte 60 € par mois, financés à parts égales.
Tableau à faire défiler horizontalement sur mobile.
| Chaque mois du contrat | Affiliation à la mutuelle d’entreprise | Versement santé (dispense de droit) |
|---|---|---|
| Coût employeur | 30 € de part patronale + 2,40 € de forfait social = 32,40 € | 30 € × 125 % = 37,50 € + 3,00 € de forfait social = 40,50 € |
| Pour le salarié | 30 € retenus sur le bulletin ; 30 € de part patronale ajoutés à son net imposable | 37,50 € bruts perçus, soit 33,86 € nets après CSG-CRDS, ajoutés à son net imposable ; il paie sa mutuelle individuelle |
| Garanties | Celles du contrat collectif, sans questionnaire de santé | Celles du contrat individuel choisi par le salarié |
| Après le contrat | Portabilité de deux mois, financée par l’entreprise | Aucune portabilité ; le contrat individuel continue |
| Formalités | Affiliation, notice, radiation, information sur la portabilité | Demande écrite, attestation, calcul mensuel, ligne de paie |
Hypothèses BL ASSUR : cotisation de 60 € répartie 50/50, forfait social de 8 %, CSG-CRDS de 9,7 % sur la totalité du versement. Sous 11 salariés, le forfait social disparaît dans les deux colonnes.
Ce qu’il faut en retenir
Deux enseignements. Pour l’employeur, le versement santé coûte un peu plus cher chaque mois, mais il supprime l’affiliation, la radiation et le suivi de portabilité d’un salarié qui ne restera que quelques semaines. Pour le salarié, tout dépend de sa situation : celui qui a déjà une bonne mutuelle individuelle y gagne, celui qui n’en a pas doit en souscrire une pour que le versement soit dû, et il renonce aux garanties collectives et à la portabilité. C’est pourquoi la loi laisse le choix au salarié en contrat court, et réserve aux accords et aux DUE le soin d’organiser le dispositif de façon générale.
Bon à savoir : le comité d’entreprise offert par BL ASSUR
Les salariés des entreprises clientes de BL ASSUR disposent d’un comité d’entreprise externalisé, inclus sans surcoût dans la mise en place de la mutuelle : réductions sur les loisirs, les voyages, le quotidien. Découvrir l’avantage CE.
Régime social, régime fiscal et bulletin de paie
Le versement santé suit le régime social de la contribution patronale à la mutuelle d’entreprise, ni plus ni moins. Le BOSS le résume ainsi : les sommes versées sont exonérées de cotisations sociales dans les mêmes conditions et limites que la contribution de l’employeur au financement de la prévoyance complémentaire, à condition que le contrat souscrit par le salarié soit responsable ; elles sont assujetties à la CSG, à la CRDS et au forfait social de 8 % dans les entreprises d’au moins 11 salariés.
Le régime social ligne par ligne
Tableau à faire défiler horizontalement sur mobile.
| Prélèvement | Versement santé | Précisions |
|---|---|---|
| Cotisations de sécurité sociale (patronales et salariales) | Exonéré | Dans la limite annuelle commune aux contributions de prévoyance : 6 % du PASS + 1,5 % de la rémunération, plafonnée à 12 % du PASS (art. D. 242-1 ; en 2026 : 2 883,60 € + 1,5 %, au plus 5 767,20 €). Conditions : contrat responsable du salarié, justificatif conservé, absence de substitution à un élément de rémunération. |
| CSG 9,2 % et CRDS 0,5 % | Dus sur 100 % | Aucun abattement pour frais professionnels. 6,8 points de CSG sont déductibles du revenu imposable, 2,9 % ne le sont pas. |
| Forfait social 8 % | Dû à partir de 11 salariés | Même taux que sur la part patronale de la mutuelle ; 0 % dans les entreprises de moins de 11 salariés (art. L. 137-15 et L. 137-16). |
| Impôt sur le revenu du salarié | Imposable | Le versement est intégré au net imposable, comme la part patronale de la mutuelle d’entreprise, imposable depuis les revenus de 2013 (art. 83, 1° quater du CGI). |
| Réintégration sociale en cas d’irrégularité | Possible | Sans attestation, hors des publics visés ou en dehors de tout acte pour un temps partiel, la somme est traitée comme un élément de salaire soumis à cotisations ; voir la section sur le contrôle Urssaf. |
BOSS, Protection sociale complémentaire, § 50, § 170 et § 840 ; art. L. 242-1 et D. 242-1 du Code de la sécurité sociale ; PASS 2026 de 48 060 €. Vérifié le 29 septembre 2026.
Sur le bulletin de paie
Le versement santé apparaît sur une ligne dédiée, généralement libellée « versement santé » ou « versement santé CDD », ajoutée au net à payer sans passer par le brut soumis à cotisations. La CSG et la CRDS sont retenues sur son montant total ; la part non déductible et le versement lui-même viennent augmenter le net imposable ; le forfait social est calculé côté employeur. La plupart des logiciels de paie disposent d’une rubrique paramétrée pour ce cas, avec le coefficient de 105 % ou de 125 %, et le TESA de la MSA en propose une pour les employeurs agricoles. Le versement est déclaré en DSN selon le paramétrage de cette rubrique.
Mettre en place le versement santé : accord ou DUE
Pour le salarié en contrat court qui demande la dispense de droit, il n’y a rien à mettre en place : l’employeur reçoit la demande et l’attestation, calcule et verse. Pour organiser le dispositif de façon générale, en particulier pour les temps partiels de quinze heures au plus, il faut un acte. Trois sont possibles.
L’accord de branche
Il peut imposer le versement santé comme seule modalité de couverture pour les contrats de trois mois au plus ou de quinze heures au plus, avec des seuils éventuellement plus bas. Quelques branches l’ont fait ; la plupart n’ont rien prévu. Première étape : lire l’accord frais de santé de votre convention collective.
L’accord d’entreprise
Possible en l’absence d’accord de branche sur la couverture santé, ou lorsque celui-ci le permet. Il est négocié et déposé comme tout accord collectif, et ne peut pas viser des salariés déjà couverts à titre collectif et obligatoire.
La décision unilatérale de l’employeur
Même condition que l’accord d’entreprise. C’est la voie des TPE et PME : une clause dans la DUE frais de santé, ou un avenant à la DUE existante, remis à chaque salarié concerné, après information du CSE lorsqu’il existe. Le BOSS confirme cette possibilité.
Ce que la clause doit prévoir
- Les salariés visés, par référence aux seuils légaux (CDD et missions de trois mois au plus, contrats de quinze heures par semaine au plus) ou à des seuils plus bas, et la précision que ces salariés ne sont pas affiliés au régime collectif.
- La substitution : le versement santé assure l’obligation de couverture et de portabilité de ces salariés.
- Les conditions : justification d’un contrat responsable couvrant la période, absence de couverture collective obligatoire par ailleurs, engagement du salarié de signaler tout changement.
- Le mode de calcul, par renvoi à l’article D. 911-8, et la périodicité mensuelle du paiement sur le bulletin.
- La date d’effet, et le rappel que les salariés déjà affiliés à la date de l’avenant ne sont pas concernés.
Exemple de clause pour une DUE frais de santé
« Article X. Versement santé. Par application de l’article L. 911-7-1 du Code de la sécurité sociale, la couverture des salariés titulaires d’un contrat à durée déterminée ou d’un contrat de mission d’une durée inférieure ou égale à trois mois, ainsi que des salariés dont la durée de travail prévue au contrat est inférieure ou égale à quinze heures par semaine, est assurée par le versement d’une somme mensuelle représentative du financement de la couverture collective et de la portabilité, dite versement santé, en lieu et place de l’affiliation au régime. Ce versement est subordonné à la remise par le salarié d’une attestation de couverture par un contrat d’assurance maladie complémentaire responsable au sens de l’article L. 871-1, portant sur la période concernée. Il n’est pas dû aux salariés bénéficiant de la complémentaire santé solidaire, d’une couverture collective et obligatoire, y compris en tant qu’ayant droit, ou d’une couverture complémentaire donnant lieu à la participation financière d’une collectivité publique. Son montant est calculé chaque mois selon l’article D. 911-8 du même code et figure sur le bulletin de paie. Le salarié informe l’employeur de tout changement de situation. »
Rédaction proposée par BL ASSUR, à adapter à l’acte existant et à la convention collective applicable.
La démarche pas à pas
- Vérifier la convention collectiveUn accord de branche a-t-il déjà organisé le versement santé, avec quels seuils ? À défaut, la voie de l’entreprise est ouverte.
- Rédiger la clauseDans la DUE, par avenant, ou dans l’accord d’entreprise ; informer le CSE ; remettre l’écrit à chaque salarié concerné et en garder la preuve.
- Informer à l’embaucheRemettre au salarié en contrat court ou à temps partiel l’information sur le dispositif et le modèle de demande, avec la liste des justificatifs.
- Recueillir la demande et l’attestationDemande écrite datée et signée, attestation de l’organisme mentionnant le caractère responsable du contrat et la période couverte ; à renouveler à chaque nouveau contrat.
- Calculer et payer chaque moisAppliquer la méthode en quatre étapes, contrat par contrat et mois par mois ; passer la ligne en paie avec la CSG-CRDS et le forfait social.
- Conserver et suivreClasser les demandes et attestations avec le dossier de paie ; surveiller les renouvellements de CDD et les passages au-dessus de quinze heures, qui font basculer le salarié vers l’affiliation.
Modèle de demande de dispense d’affiliation avec versement santé
Le BOSS exige que toute dispense résulte d’une demande explicite du salarié, sous forme de déclaration sur l’honneur, qui désigne l’organisme assureur, précise les garanties auxquelles il renonce et mentionne qu’il a été informé des conséquences de son choix (§ 920). Le modèle ci-dessous, propre au versement santé, réunit ces mentions et la demande de paiement. Il figure aussi dans la fiche synthèse PDF, prêt à imprimer.
Demande de dispense d’affiliation et de versement santé
Je soussigné(e) , salarié(e) de l’entreprise , en contrat CDD / contrat de mission / CDI à temps partiel du au , pour une durée de travail de heures par semaine,
demande à être dispensé(e) d’affiliation au régime collectif et obligatoire de remboursement des frais de santé de l’entreprise, en application de l’article L. 911-7 III du Code de la sécurité sociale (contrat de trois mois au plus) ou de l’article de l’acte de mise en place du régime (accord ou décision unilatérale), et à bénéficier du versement santé prévu à l’article L. 911-7-1 du même code.
Je déclare sur l’honneur être couvert(e), pour toute la durée de mon contrat de travail, par un contrat d’assurance maladie complémentaire individuel responsable souscrit auprès de l’organisme , contrat n° , dont je joins l’attestation, et ne bénéficier ni de la complémentaire santé solidaire, ni d’une couverture collective et obligatoire au titre d’un autre emploi ou en tant qu’ayant droit, ni d’une couverture complémentaire financée par une collectivité publique.
Je reconnais avoir été informé(e) par mon employeur des conséquences de ce choix : je renonce, pour la durée du contrat, aux garanties de frais de santé du régime collectif de l’entreprise et à la portabilité de ces garanties à la fin de mon contrat, le versement santé s’y substituant. Je m’engage à informer l’employeur sans délai de tout changement de situation, notamment de la fin ou du changement de mon contrat individuel.
Fait à , le . Signature du salarié :
Pièce jointe : attestation de l’organisme assureur mentionnant le caractère responsable du contrat et la période couverte. Modèle BL ASSUR, à conserver par l’employeur avec le dossier de paie.
Pour les autres cas de dispense (couverture individuelle jusqu’à son échéance, ayant droit d’un contrat collectif, complémentaire santé solidaire, CDD de moins de douze mois, dispense des 10 %), voyez la fiche dispenses de mutuelle d’entreprise et son formulaire de demande.
Erreurs fréquentes et contrôle Urssaf
Lors d’un contrôle, l’inspecteur du recouvrement vérifie que chaque salarié non affilié dispose d’une demande de dispense régulière et, pour le versement santé, d’une attestation de contrat responsable ; il vérifie aussi que le versement n’a été servi qu’aux publics visés, dans le cadre d’un acte lorsque c’est nécessaire, et pour le bon montant. Six erreurs reviennent dans les dossiers que BL ASSUR audite.
Erreur 1
Verser sans attestation
Le salarié a demandé la dispense, l’employeur a payé, personne n’a réclamé l’attestation. Le versement n’était pas dû et perd son régime social : la somme est réintégrée dans l’assiette des cotisations. Bonne pratique : pas d’attestation, pas de versement ; affiliation par défaut.
Erreur 2
Verser à un temps partiel sans clause dans l’acte
Un salarié à douze heures par semaine touche un « chèque santé » alors que la DUE ne prévoit rien. La somme est une prime ordinaire soumise à cotisations, et le salarié aurait dû être affilié. Bonne pratique : avenant à la DUE avant tout versement.
Erreur 3
Continuer après le renouvellement
Le CDD de deux mois est renouvelé deux mois ; le versement continue. Or il n’était dû que pour le premier contrat : le salarié doit être affilié à l’issue de celui-ci, sauf autre dispense. Bonne pratique : alerte de paie à chaque renouvellement.
Erreur 4
Oublier le plancher ou le prorata
Le versement est calculé sur une contribution de 18 € à temps plein, ou sur 40 € pour un salarié à dix heures sans proratisation. Le montant est faux dans les deux sens. Bonne pratique : la méthode en quatre étapes, chaque mois.
Erreur 5
Confondre avec la dispense des CDD de moins de 12 mois
Un CDD de huit mois dispensé au titre de l’article R. 242-1-6 reçoit un versement. Cette dispense facultative n’ouvre aucun droit au versement santé, réservé aux contrats de trois mois au plus. Bonne pratique : une demande par motif, avec le bon fondement.
Erreur 6
Verser à un salarié déjà couvert
Le salarié est ayant droit du contrat collectif obligatoire de son conjoint, ou bénéficiaire de la complémentaire santé solidaire. La loi interdit le cumul : dispense possible, versement impossible. Bonne pratique : la déclaration sur l’honneur du modèle ci-dessus.
Ce que risque l’employeur
Le versement santé irrégulier est requalifié en élément de rémunération soumis à cotisations, avec majorations de retard. Lorsque l’anomalie tient à l’absence d’un justificatif, l’article L. 133-4-8 du Code de la sécurité sociale permet un redressement réduit, calculé sur les seules sommes en cause multipliées par 1,5, ou par 3 pour les autres manquements sans gravité particulière, plutôt qu’une remise en cause de l’exonération de l’ensemble du régime. Cette réduction suppose que l’employeur reconstitue les montants et qu’il ne s’agisse ni d’une récidive ni d’un avantage réservé à quelques salariés. Le fonctionnement de ce redressement proportionné est détaillé dans la fiche contrôle Urssaf de la mutuelle et de la prévoyance.
Cas pratiques
Cinq situations types, fictives, construites à partir des questions que reçoivent les gestionnaires de paie et les experts-comptables qui travaillent avec BL ASSUR. Montants calculés avec le plancher 2026.
Cas 1 : l’extra de restaurant en CDD de six semaines
Un restaurant embauche Nadia en CDD de six semaines à temps plein pour la saison. Elle a sa propre mutuelle individuelle et ne veut pas cotiser au contrat collectif pour si peu de temps. Elle remet une demande écrite et l’attestation de son organisme, qui précise que son contrat est responsable et couvre la période. Le restaurant, qui finance 30 € par mois pour ses salariés, ne peut pas refuser : il lui verse 37,50 € pour chaque mois complet (30 € × 125 %), et un montant proratisé sur les heures prévues pour le mois incomplet. À la fin du contrat, aucune portabilité : Nadia conserve son contrat individuel. Sans l’attestation, elle aurait été affiliée dès le premier jour.
Cas 2 : l’étudiante en CDI de dix heures par semaine
Une boutique emploie Lina en CDI de dix heures par semaine. La DUE de la boutique ne dit rien du versement santé. Lina, qui a un contrat étudiant responsable, demande un « chèque santé » : impossible en l’état, elle doit être affiliée. La dispense des 10 % ne l’aide pas non plus : sa part de cotisation, 30 €, représente environ 6 % de son salaire brut d’un peu plus de 530 €. L’employeur fait ajouter par avenant à sa DUE la clause de versement santé pour les contrats de quinze heures au plus, remise à chaque salarié concerné. À partir de sa date d’effet, Lina n’est plus affiliée et perçoit 9,00 € par mois : 30 € × 43,33 / 151,67 = 8,57 €, supérieur au plancher proratisé de 6,36 €, majoré de 5 %.
Cas 3 : le CDD de deux mois renouvelé deux mois
Karim est embauché en CDD de deux mois, demande la dispense de droit avec son attestation et perçoit le versement santé. Son contrat est renouvelé pour deux mois supplémentaires. La durée globale dépasse trois mois : le versement n’était dû qu’au titre du premier contrat. À la date du renouvellement, l’employeur l’affilie au régime collectif, sauf s’il fait valoir une autre dispense, par exemple s’il justifie d’une couverture individuelle et si l’acte prévoit la dispense des CDD de moins de douze mois. Dans ce dernier cas, plus aucun versement n’est dû.
Cas 4 : le cabinet comptable qui découvre des « chèques santé » sur tous les CDD
À la reprise d’un dossier de paie, un cabinet constate que l’ancien gestionnaire versait un « chèque santé » à tous les CDD de moins de douze mois, sans demande écrite ni attestation, sur la foi d’une dispense « CDD » cochée dans le logiciel. Les CDD de plus de trois mois n’y avaient jamais droit ; les CDD courts non plus faute de justificatif. Le cabinet régularise : réintégration des sommes dans l’assiette des cotisations sur la période non prescrite, affiliation des salariés encore présents, mise en place du modèle de demande et de la collecte des attestations, et distinction claire entre la dispense facultative des CDD de moins de douze mois, sans versement, et la dispense de droit des contrats de trois mois au plus, avec versement.
Cas 5 : la salariée à temps partiel en Alsace-Moselle, couverte par son conjoint
Sophie travaille quatorze heures par semaine à Strasbourg, dans une entreprise dont l’accord prévoit le versement santé pour les contrats de quinze heures au plus. Elle est couverte en tant qu’ayant droit par le contrat collectif obligatoire de son conjoint. Le cumul est interdit : Sophie peut demander une dispense d’affiliation en tant qu’ayant droit, mais aucun versement ne lui est dû. Si elle n’avait pas cette couverture et souscrivait un contrat individuel responsable, le versement s’élèverait, à défaut de contribution déterminable, à 7,44 € × 60,67 / 151,67 = 2,98 €, majorés de 5 %, soit 3,13 € par mois.
La check-list de l’employeur en huit points
- Le salarié entre-t-il dans les deux publics ?CDD ou mission de trois mois au plus, renouvellement compris ; ou contrat de quinze heures par semaine au plus.
- Par quelle voie ?Dispense de droit à sa demande pour le contrat court ; clause d’accord ou de DUE pour le temps partiel.
- La demande écrite est-elle au dossier ?Datée, signée, avec le fondement, l’organisme, la renonciation et la mention d’information.
- L’attestation est-elle conforme ?Contrat responsable, période couverte, salarié assuré en propre.
- Le non-cumul est-il vérifié ?Ni complémentaire santé solidaire, ni couverture collective obligatoire (autre emploi, conjoint, ayant droit), ni aide d’une collectivité publique.
- Le montant est-il juste ?Contribution de la catégorie, prorata des heures, plancher 22,27 € ou 7,44 €, coefficient 105 % ou 125 %, recalcul mensuel.
- La paie est-elle paramétrée ?Ligne dédiée, exonération de cotisations, CSG-CRDS sur 100 %, forfait social 8 % dès 11 salariés, net imposable.
- Le suivi est-il en place ?Alerte au renouvellement du CDD, au passage au-dessus de quinze heures et à chaque nouveau contrat ; justificatifs conservés avec le dossier de paie.
Pour la gestion complète des entrées et des sorties, la check-list embauche et départ mutuelle et prévoyance reprend ces vérifications au milieu des autres.
BL ASSUR gère votre mutuelle d’entreprise de A à Z
Le versement santé n’est qu’un rouage d’un régime bien tenu. BL ASSUR, courtier indépendant fondé en 2017 par Renaud Lebrun, met en concurrence plus de 30 partenaires assureurs, vérifie la conformité de votre régime à votre convention collective (plus de 500 conventions maîtrisées) et s’occupe de toute la mise en place, sans frais de courtage. Premier retour sous 24 h ouvrées, comparatif sous 48 h ouvrées.
L’acteDUE ou accord rédigé, clauses de dispense et de versement santé comprises
Le contratcomparatif des offres, conformité à la convention collective
Les affiliationssalariés et ayants droit, dispenses vérifiées
L’espace CEouverture du comité d’entreprise externalisé offert
Les radiationssorties, portabilité, information des salariés
La portabilitésuivi des anciens salariés jusqu’à douze mois
Les renouvellementsrevue annuelle des garanties et des tarifs
Vous êtes employeur
Envoyez-nous votre DUE actuelle et le contrat en cours : nous vérifions les clauses de dispense, ajoutons le versement santé si vos contrats courts et vos petits temps partiels le justifient, et comparons votre mutuelle avec les offres du marché.
Vous êtes expert-comptable ou gestionnaire de paie
Un dossier client avec des « chèques santé » douteux, une dispense mal fondée, un montant à recalculer ? BL ASSUR vérifie le dossier et vous renvoie une réponse argumentée avec les textes, sans engagement pour votre client.
Versement santé : les questions fréquentes
Comprendre le dispositif
Versement santé et chèque santé, est-ce la même chose ?
Oui. « Chèque santé » est le nom courant du versement santé créé par l’article L. 911-7-1 du Code de la sécurité sociale au 1er janvier 2016. Il n’existe aucun chèque : la somme est versée avec le salaire, sur une ligne du bulletin de paie.
Le versement santé est-il obligatoire pour l’employeur ?
Il est obligatoire dans un seul cas : le salarié en CDD ou en mission de trois mois au plus qui demande la dispense d’affiliation et justifie d’un contrat responsable. L’employeur ne peut alors ni refuser la dispense ni refuser le versement. Pour les temps partiels de quinze heures au plus, il n’est obligatoire que si un accord de branche, un accord d’entreprise ou la DUE de l’entreprise l’a prévu.
Le versement santé remplace-t-il la mutuelle d’entreprise ?
Pour les salariés concernés, oui : la loi précise que le versement se substitue à l’obligation de couverture et à la portabilité. Pour tous les autres salariés, la mutuelle d’entreprise reste obligatoire et le versement santé n’est pas une option.
Qui y a droit
Un salarié à temps partiel de douze heures peut-il exiger le versement santé ?
Non. La dispense de droit ne vise que les CDD et les missions de trois mois au plus. Le salarié à temps partiel de quinze heures au plus ne perçoit le versement santé que si l’acte qui régit la mutuelle de l’entreprise le prévoit. Sans clause, il est affilié comme les autres, et une somme versée à la place serait une prime soumise à cotisations.
Un CDD de quatre mois peut-il en bénéficier ?
Pas au titre de la durée du contrat, qui dépasse trois mois. Il peut y avoir droit par le critère de la durée du travail si son contrat prévoit quinze heures par semaine au plus et si l’acte de l’entreprise a retenu le versement santé pour ces contrats. Sinon, il est affilié, ou dispensé sans versement si l’acte prévoit la dispense des CDD de moins de douze mois.
Un intérimaire y a-t-il droit ?
Le contrat de mission de trois mois au plus ouvre la dispense de droit avec versement santé, comme le CDD, avec le coefficient de 125 %. L’employeur est l’entreprise de travail temporaire, dont l’accord de branche organise la couverture des intérimaires ; c’est auprès d’elle que la demande est faite.
Le montant
Quel est le montant du versement santé en 2026 ?
Il n’y a pas un montant unique. La base est la contribution mensuelle de l’employeur pour la catégorie du salarié, avec un plancher de 22,27 € (7,44 € en Alsace-Moselle) fixé par l’arrêté du 8 janvier 2026, proratisé selon les heures du contrat. Cette base est majorée de 5 % en CDI et de 25 % en CDD ou en mission. Pour un temps plein sans contribution déterminable, le versement est donc de 23,38 € en CDI et de 27,84 € en CDD.
Comment calculer le versement santé pour un temps partiel ?
La part forfaitaire de la contribution employeur est multipliée par le rapport entre les heures prévues au contrat sur le mois et 151,67 h. Le plancher est proratisé de la même façon. On retient le plus élevé des deux, puis on applique 105 % pour un CDI ou 125 % pour un CDD. Pour un CDI de douze heures par semaine avec 40 € de contribution : 40 × 52 / 151,67 = 13,71 €, puis 14,40 €.
Que se passe-t-il si la contribution de l’employeur est inférieure au plancher ?
Le plancher s’applique. L’article D. 911-8 interdit de retenir un montant de référence inférieur à celui de l’arrêté, proratisé de la même manière. Une contribution de 18 € à temps plein est donc portée à 22,27 € en 2026 avant majoration.
La paie
Le versement santé est-il soumis à cotisations ?
Il est exonéré de cotisations de sécurité sociale dans les mêmes conditions et limites que la contribution patronale à la mutuelle d’entreprise (6 % du PASS + 1,5 % de la rémunération, plafonné à 12 % du PASS), à condition que le contrat du salarié soit responsable. Il reste soumis à la CSG et à la CRDS sur la totalité, et au forfait social de 8 % dans les entreprises d’au moins 11 salariés.
Le versement santé est-il imposable ?
Oui. Il est intégré au net imposable du salarié, comme l’est la part patronale de la mutuelle d’entreprise depuis les revenus de 2013. Seule la fraction déductible de la CSG (6,8 points) vient en diminution.
Comment le faire apparaître sur le bulletin de paie ?
Sur une ligne dédiée, ajoutée au net à payer, hors brut soumis à cotisations, avec la CSG-CRDS retenue sur son montant, le forfait social côté employeur et l’intégration au net imposable. Les logiciels de paie proposent une rubrique paramétrée avec le coefficient de 105 % ou de 125 % ; le TESA de la MSA en a une pour les employeurs agricoles.
La mise en place
Faut-il modifier la DUE pour verser le versement santé ?
Pas pour le salarié en contrat court qui demande la dispense de droit : elle joue même sans clause. Oui pour organiser le dispositif de façon générale, et en particulier pour les temps partiels de quinze heures au plus : un avenant à la DUE, remis à chaque salarié concerné, suffit dans la plupart des TPE et PME, à condition qu’aucun accord de branche ne s’y oppose.
Quel justificatif le salarié doit-il fournir ?
Une demande écrite de dispense, sous forme de déclaration sur l’honneur, et l’attestation de son organisme assureur indiquant que son contrat individuel est responsable et couvre la période du contrat de travail. À chaque nouveau contrat, une nouvelle demande et une attestation à jour.
Que se passe-t-il quand le CDD est renouvelé ?
Le renouvellement compte dans le seuil de trois mois. Si la durée totale le dépasse, le versement santé n’est dû que pour le premier contrat et le salarié est affilié à l’issue de celui-ci, sauf autre cas de dispense. Deux CDD non successifs sont en revanche examinés chacun pour lui-même.
Cas particuliers
Un bénéficiaire de la complémentaire santé solidaire peut-il percevoir le versement santé ?
Non. La loi interdit le cumul avec la complémentaire santé solidaire, avec une couverture collective obligatoire, y compris en tant qu’ayant droit, et avec une couverture aidée par une collectivité publique. Le salarié peut être dispensé d’affiliation à sa demande, sans versement.
Le salarié en versement santé a-t-il droit à la portabilité ?
Non. Le versement se substitue à la portabilité, ce qui explique la majoration de 25 % pour les CDD et les missions. Son contrat individuel, qu’il finance en partie avec le versement, se poursuit après la fin du contrat de travail.
Le salarié peut-il refuser le versement santé et demander l’affiliation ?
Dans la voie de la dispense de droit, oui : la dispense est à son initiative, il peut préférer l’affiliation au contrat collectif. Lorsque l’accord ou la DUE a retenu le versement santé comme mode de couverture des contrats courts ou des petits temps partiels, ces salariés ne sont pas affiliés et perçoivent le versement dès lors qu’ils justifient d’un contrat responsable, sauf si l’acte leur laisse le choix.
Sources officielles, vérifiées le 29 septembre 2026
Chaque affirmation de cette fiche renvoie à un texte ou à une doctrine administrative publiée. Les liens ouvrent les sources primaires.
Tableau à faire défiler horizontalement sur mobile.
| Affirmation | Texte | Source primaire |
|---|---|---|
| Principe du versement santé, condition du contrat responsable, non-cumul, voies de l’accord de branche, de l’accord d’entreprise et de la DUE | Code de la sécurité sociale, art. L. 911-7-1 | Légifrance, art. L. 911-7-1 |
| Obligation de couverture collective, financement à 50 % au moins, dispenses de droit | Code de la sécurité sociale, art. L. 911-7 (III) et L. 911-8 (portabilité) | Légifrance, art. L. 911-1 à L. 911-9 |
| Dispense de droit des CDD et missions de trois mois au plus, plafonds de trois mois et de quinze heures, calcul du versement (montant de référence, prorata, plancher, coefficients de 105 % et 125 %) | Code de la sécurité sociale, art. D. 911-2, D. 911-6, D. 911-7 et D. 911-8 | Légifrance, art. D. 911-8 ; chapitre D. 911-1 à D. 911-8 |
| Plancher 2026 : 22,27 €, ou 7,44 € pour le régime local d’Alsace-Moselle | Arrêté du 8 janvier 2026 (JO du 13 janvier 2026) | Légifrance, JORFTEXT000053346060 |
| Création du dispositif au 1er janvier 2016 et ouverture transitoire de la décision unilatérale | Loi n° 2015-1702 du 21 décembre 2015 de financement de la sécurité sociale pour 2016, art. 34 ; décret n° 2015-1883 du 30 décembre 2015 | Légifrance, LFSS 2016 |
| Pérennisation de la décision unilatérale au-delà du 31 décembre 2016 | Loi de financement de la sécurité sociale pour 2017 (loi n° 2016-1827 du 23 décembre 2016), à la suite des amendements adoptés à l’Assemblée nationale | Assemblée nationale, amendement n° 806 (rect.), PLFSS 2017 |
| Doctrine administrative : versement santé, CDD renouvelés ou successifs, DUE possible, proratisation, régime social (§ 840) ; demande de dispense sous forme de déclaration sur l’honneur, information, contrôle (§ 920 à 940) ; limites d’exonération (§ 170) ; CSG-CRDS sans abattement et forfait social (§ 50) ; redressement réduit (§ 650 à 710) | Bulletin officiel de la sécurité sociale, rubrique Protection sociale complémentaire | BOSS, Protection sociale complémentaire |
| Limites d’exclusion d’assiette des contributions de prévoyance : 6 % du PASS + 1,5 % de la rémunération, plafond de 12 % du PASS ; forfait social | Code de la sécurité sociale, art. L. 242-1, D. 242-1, L. 137-15 et L. 137-16 | BOSS, chapitre 1 |
| Redressement réduit en cas de justificatif manquant (× 1,5) ou d’autre manquement sans gravité particulière (× 3) | Code de la sécurité sociale, art. L. 133-4-8 | Fiche BL ASSUR contrôle Urssaf (sources primaires en fin de fiche) |
| Dispenses facultatives : CDD et missions de moins de douze mois sans justificatif, salariés à temps partiel dont la cotisation atteint 10 % de la rémunération, ayants droit | Code de la sécurité sociale, art. R. 242-1-6 | Légifrance, art. R. 242-1-1 à R. 242-4 |
| Cahier des charges du contrat responsable | Code de la sécurité sociale, art. L. 871-1 et R. 871-1 à R. 871-2 | Légifrance, art. R. 871-1 et R. 871-2 |
| Exemples officiels de calcul, règle du premier contrat, montants 2026 | Service-Public Entreprendre, fiche F33754, vérifiée le 20 janvier 2026 | Service-Public, obligation de complémentaire santé |
| Doctrine Urssaf sur le versement santé | Urssaf.fr, « Le versement santé » | Urssaf, le versement santé |
| Doctrine MSA : plancher, proratisation, exemples pour les employeurs agricoles | MSA, « Le versement santé » | MSA, le versement santé |
| Imposition de la part patronale de la complémentaire santé, et par suite du versement santé | Code général des impôts, art. 83, 1° quater ; BOFiP BOI-RSA-BASE-30-10-20 | Consultable sur bofip.impots.gouv.fr |
Cette fiche présente une information générale, à jour à la date indiquée ; elle ne remplace ni les textes ni une analyse de votre situation. Les cas pratiques sont des situations types fictives. BL ASSUR, SARL, courtier en assurances immatriculé à l’ORIAS sous le n° 17 003 326, membre d’ENDYA.
Un cas de versement santé à sécuriser ?
Envoyez-nous le contrat de travail, l’attestation du salarié et votre DUE : BL ASSUR vous dit si le versement est dû, pour quel montant, et rédige la clause qui manque. Premier retour sous 24 h ouvrées, comparatif de votre mutuelle d’entreprise sous 48 h ouvrées, sans frais de courtage, avec le comité d’entreprise externalisé offert à vos salariés.
01 86 90 08 99
BL ASSUR, Buchelay (78) et 38 rue des Mathurins, 75008 Paris. ORIAS n° 17 003 326. Autres fiches conseil : dispenses de mutuelle, portabilité, salariés multi-employeurs, apprentis et alternants, la DUE pour les nuls, mutuelle et prévoyance par convention collective, toutes les fiches conseil.